Halka arz hisselerine dayalı kaldıraçlı borçlanma döngüsü sistemde temerrütlere ve fon tasfiyelerine yol açmıştır.
Türkiye'de yatırım fonları piyasasında yaşanan gelişmeler, hem büyüklüğü hem de yüz binlerce kişiyi doğrudan ilgilendirmesi bakımından detaylı bir anlatımı hak ediyor. Amacım burada teknik bir anlatım ile kafa karıştırmak değil; "Ne oldu?, Neden oldu?, Param ne olacak?" sorularına, kamuya açık kaynaklardan elde edilen bilgilerim doğrultusunda sakin ve anlaşılır bir çerçeve sunmak.
Sistematik Risk Nasıl Doğdu ?
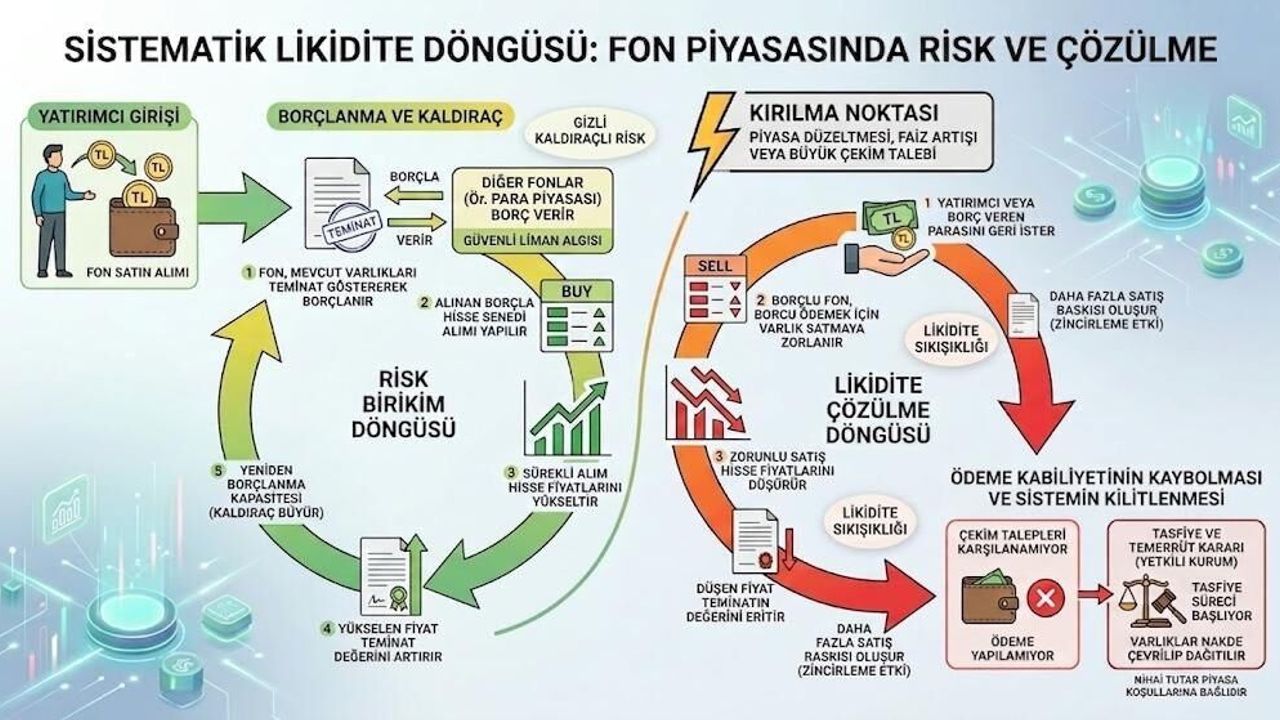
Bunu anlamak için biraz geriye gitmek gerekiyor. Sorunun merkezinde, kendini besleyen bir kaldıraç ilişkisi var ve bu ilişkinin başlangıcı halka arzlar. Hisse senedi ağırlıklı bazı serbest fonlar, tercihli olarak yakın zamanda halka arz olmuş ve piyasada henüz belirgin bir iyi-kötü algısı oluşmamış hisselere yöneldi. Bu tercih rastgele değildi: bu hisseler yeni arz edildiği ve şirkete dair detaylar az bilindiği için fiyat hareketlerine karşı daha az direnç gösteriyordu, hem de halka arz sürecinde büyük miktarda talep gösteren fon, o hissede belirleyici bir paya, dolayısıyla fiyat üzerinde önemli bir etkiye sahip olabiliyordu. Halka arz sonrasında bu hisselerin bir kısmı olağanüstü yüzdelerle değer kazandı; bu da hem hisseleri hem de onları elinde tutan fonları kamuoyunun gündemine taşıyarak ciddi bir popülarite yarattı. Popülerlik doğal olarak yeni yatırımcı girişi getirdi ve fonlar bu yeni para girişleriyle, hakimiyetini ellerinde tuttukları hisselerde alım yapmaya devam etti. Bu zincirleme alışlar fiyatları daha da yukarı taşıdı.
Peki Ya..Para Piyasası Fonları ?
Hisseler yükselmeye devam etti ancak mesele burada kalmadı. Fonlar kontrollü bir şekilde işlem yaptıkları bu hisselerin piyasa değerini teminat göstererek, para piyasası fonları gibi daha az risk barındıran yapılardan görece yüksek faizle borçlanma yoluna gitti. Bu durum iki yönlü bir besleme mekanizması yarattı; bir yanda hisse senedi fonu, borçlandığı parayı yine kontrolü altındaki hisselere yönlendirerek kendi yarattığı yükselişi büyütmeye devam ediyordu; öte yanda bu hisseleri teminat olarak kabul eden para piyasası fonları da emsallerinden yüksek faiz geliri elde ederek görece yüksek getiri açıklıyor, bu işlemler onlara da yeni yatırımcı çekiyordu. Sonuç olarak bu düzenin işlediği dönemde, işin içindeki hem hisse senedi fonları hem de para piyasası fonları, benzerlerinin oldukça üzerinde getiriler yazdı ve bu görünüşteki başarı döngüyü daha da güçlendirdi.
Oluşan bu yüksek getirili tablo; gerçek bir alım satım derinliğine değil, fonun kendi içindeki döngüsüne dayanıyordu. Her döngü gibi bir yerde tersine dönmeye başladı. Yüksek getiriyi gören ve parasını değerlendirmek isteyen yatırımcı sayısı arttıkça, hisse senedi fonları zaman zaman yatırımcı taleplerini karşılamak için satış yapmak durumunda kaldı. Ama bu hisseleri bugüne kadar yukarı taşıyan asıl güç zaten fonların kendisiydi; piyasanın diğer tarafında bu fiyatlardan alım yapmaya hazır yeterli bir kitle yoktu. Satışlar karşılık bulamadıkça fiyatlar geriledi. Fiyat gerilemesini gören yatırımcılar da tedirginleşti ve fondan çıkış talepleri hızlandı; çıkış talepleri arttıkça fonun karşılamak zorunda olduğu satış miktarı büyüdü ancak karşı tarafta alıcı bulma sorunu aynen sürdü. Bu, klasik bir kendini besleyen düşüş sarmalı: satış, fiyat düşüşü, daha fazla çıkış talebi, daha fazla satış. Bu noktada olayın etkisi hisse senedi fonlarının sınırlarını da aştı. Fiyatı gerileyen bu hisseleri teminat olarak kabul edip borç vermiş olan para piyasası fonları, ellerindeki teminatın değerinin verdikleri borcu karşılamaya yetmediği bir noktaya geldi. Borcun geri ödenmesi de bu yüzden aksadı; mesele, başlangıçta yalnızca birkaç hisse senedi fonunu ilgilendiren bir sorunken, para piyasası fonlarına da sıçrayarak hafta içinde yaşanan temerrüt haberlerine dönüştü. Bu noktada bir hatırlatma önemli: para piyasası fonları, risk grubuna bakıldığında "düşük riskli" grupta yer alıyor. Sorun, bazı fonların arka planında hisse fiyatlarına bağımlı ve şeffaf olmayan bir kaldıraç ilişkisinin birikmiş olmasıydı. Yatırımcı, "günlük likidite, düşük risk" algısıyla hareket ederken, fonun taşıdığı gerçek risk bu algıyı yansıtmıyordu.
Tasfiye Sürecine Nasıl Gelindi ?
Kısaca hatırlatmak gerekirse: 15 Eylül'de Pusula Portföy, bazı fonlarında yatırımcılara yapılması gereken ödemeleri zamanında gerçekleştiremediğini açıkladı. Bir gün sonra benzer bir sorun Tera Portföy'de de ortaya çıktı. Bu haberler Borsa İstanbul'a da sıçradı; endeks 16 Eylül'de gün içinde yüzde 6'yı aşan bir kayıpla devre kesiciye girdi ve günü yüzde 5,54 düşüşle kapattı. Aynı dönemde, yatırımcıların fonlardan çektiği para 213 milyar TL'yi (yaklaşık 4,7 milyar dolar) buldu. Sermaye Piyasası Kurulu, yedi portföy yönetim şirketine (Tera, Pusula, Hedef, Atlas, A1 Capital, Bulls ve Pardus) ait toplam 130'un üzerinde fonun işlemlerini durdurdu ve tasfiyesine karar verdi. Soruşturma kapsamında bazı hisselerdeki işlemler nedeniyle çok sayıda kişi hakkında suç duyurusunda bulunuldu, baskınlar ve tutuklamalar oldu. Hazine ve Maliye Bakanlığı ile Finansal İstikrar Komitesi, sorunun sınırlı sayıda şirketle ilgili olduğunu ve sektörün büyük çoğunluğunun sağlıklı şekilde çalışmaya devam ettiğini açıkladı.
Peki Şimdi Ne Olacak ?
SPK 18 Eylül gününün henüz ilk saatlerinde yayınladığı bülten ile birlikte, tasfiye kararı verilen fonlar için usul ve esasları netleştirdi. Öncelikle, tasfiye kararı verilmiş olması fondaki tüm yatırımın kaybolduğu anlamına gelmiyor; fonların portföyündeki varlıklar hâlâ duruyor, süreç bunların nakde çevrilip yatırımcılara dağıtılmasıyla ilgili. Bu iş için iki banka görevlendirildi: Tera Portföy'ün fonları için Türkiye İş Bankası, diğer altı şirketin (A1 Capital, Atlas, Bulls, Hedef, Pardus, Pusula) fonları için ise Ziraat Bankası tasfiye sürecini yürütecek kurumlar olarak belirlendi. Süreç şu şekilde işleyecek: ilk iki iş günü içinde fonların toplam katılma payı sayısı ile yatırımcıların bireysel hesapları karşılaştırılıp mutabakat sağlanacak; en geç on iş günü içinde varlık, borç ve alacak kalemleri netleştirilecek. Ardından bankalar, fon portföyündeki varlıkları piyasa derinliğini ve yatırımcı menfaatini gözeterek kademeli olarak satışa çıkaracak; tek seferde değil, belirledikleri sıklıkla. Elde edilen nakit, yatırımcıların sahip olduğu pay oranında hesaplarına aktarılacak. Tüm bu sürecin, duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor. Burada, sürecin ne kadar süreceğinin yanında bir belirsizlik daha var: nihai olarak elinize geçecek tutar, o varlıkların gerçekte hangi fiyattan satılabildiğine bağlı olacak. Bazı fonların yoğunlaştığı hisselerde piyasa derinliği zaten sınırlıydı; bu yüzden önümüzdeki süreçte bu hisselerde yeni bir fiyat oluşumu görülebilir. Yani süreç adil ve tanımlı işleyecek ama kağıt üzerindeki değerle elinize geçecek tutarın birebir aynı olacağının garantisi şu an için verilemiyor.
Değerli okurlarımıza son olarak şunu söylemek isterim ki; bu süreçte en çok ihtiyaç duyulan şey panik değil sükûnettir. Tasfiye kapsamındaki fonlar halihazırda alım satıma kapatılmış durumdayken, bu tabloya her gün panikle bakmanız süreci hızlandırmaz ve yalnızca kişinin kendini yıpratmasına yol açar. Bu sebeple kendinize ya da çevrenizde bu durumdan zarar görenlere manevi desteğinizi eksik etmeyin. Sağlıcakla kalın..


