Merkez Bankası faizi %37'de sabit tuttu; enflasyonda düşüş hızı yavaşlarken hizmet sektöründeki yapışkanlık ve piyasa beklentileri öne çıkıyor.
Haftalık Kapanışlar ve Piyasa Özeti
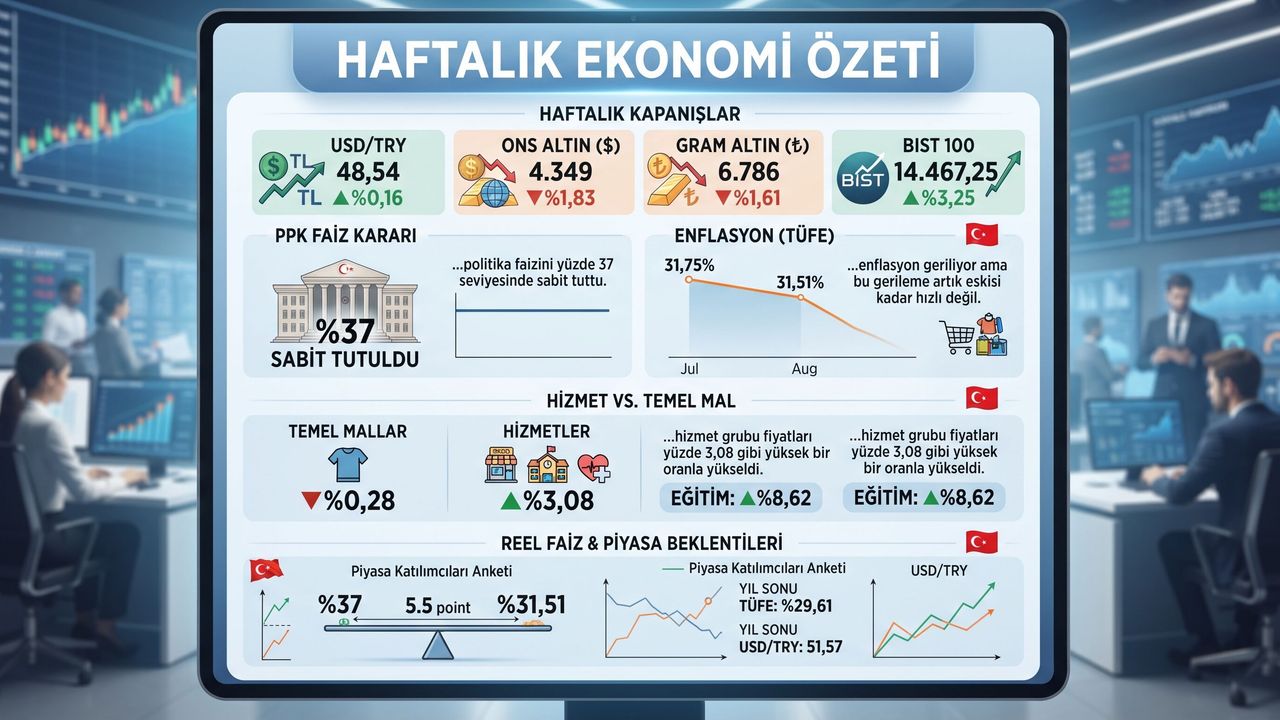
| Sembol | Kapanış | Değişim |
| USD/TRY | 48,54 | %0,16 |
| Ons Altın ($) | 4.349 | -%1,83 |
| Gram Altın (₺) | 6.786 | -%1,61 |
| BIST 100 | 14.467,25 | %3,25 |
Bu hafta ekonomi gündeminin ana başlığı olan PPK faiz kararı toplantısında, beklenenden farklı bir sonuç çıkmadı. Merkez Bankası, Eylül ayı toplantısında politika faizini yüzde 37 seviyesinde sabit tuttu. Bu, yılın altıncı toplantısında da faizin değişmediği anlamına geliyor; kurul, Ocak ayından bu yana aynı noktada duruyor. Kararın kendisi sürpriz değildi, piyasanın büyük bölümü zaten bu yönde bir bekleyiş içindeydi.
Ağustos ayında tüketici fiyatları yıllık bazda yüzde 31,51 arttı. Temmuz'da bu oran yüzde 31,75 seviyesindeydi; yani düşüş devam ediyor ancak asıl dikkat çeken, enflasyon geriliyor ama bu gerileme artık eskisi kadar hızlı değil. Bir ayda 0,24 puanlık bir gerileme söz konusu. Aylık artış ise yüzde 1,84 oldu. Bunun anlamı basit: enflasyon aşağı yönlü eğilimini koruyor, fakat momentum zayıflıyor. Çekirdek göstergelerin alt kalemlerine bakıldığında ilginç bir ayrışma da göze çarpıyor. Temel mallar grubunda fiyatlar ay içinde yüzde 0,28 gerilerken, hizmet grubu fiyatları yüzde 3,08 gibi yüksek bir oranla yükseldi. Eğitim harcamalarındaki yüzde 8,62'lik aylık sıçrama okul döneminin başlamasıyla örtüşüyor, ama bu tek başına açıklamıyor; hizmet fiyatlarının genel olarak aşağı inmekte zorlanması, dezenflasyon sürecinin en kırılgan halkası olmaya devam ediyor. Yurt içi üretici fiyatları ise yıllık yüzde 27,95 arttı, tüketici enflasyonunun bir miktar altında seyrediyor; bu makas, üretim maliyetlerindeki baskının nispeten sınırlı kaldığına işaret ediyor.
Döviz kurunda da benzer bir sükûnet var: dolar/TL, hafta içinde yüzde 0,16'lık sınırlı bir artışla 48,54 seviyesinden kapandı. Burada bir hatırlatma yerinde olur: Merkez Bankası'nın döviz kurunda bir hedeflemesi yok; kurdaki bu sakin seyir, serbest piyasa fiyatlamasının kendiliğinden ürettiği bir sonuç ve büyük ölçüde yüksek reel faizin TL varlıkları cazip kılmasının, yani izlenen politikanın dolaylı bir yansıması.
Bu tabloyu tek cümleyle özetlemek gerekirse: faiz sabit kalırken enflasyonun düşüş hızı yavaşlıyor, dolayısıyla reel faiz kademeli olarak yükseliyor, ama bu yükseliş hizmet enflasyonundaki yapışkanlığı çözmeye henüz yetmiyor. İlk bakışta çelişkili görünse de bu aslında para politikasının klasik bir aşamasını anlatıyor. Politika faizi ile yıllık enflasyon arasındaki fark, yüzde 37 eksi yüzde 31,51, yaklaşık 5,5 puana çıkmış durumda. Geçen yılın aynı döneminde çok daha dar olan bu makas giderek açılıyor.
Teorik olarak yükselen reel faizin talebi frenlemesi ve enflasyonu daha hızlı indirmesi beklenir; fakat Ağustos verisi gösteriyor ki bu mekanizma her kalemde aynı hızda işlemiyor. Temel mallar, yani giyim veya dayanıklı tüketim gibi kalemler, faiz artışına ve talep yavaşlamasına daha duyarlı; bu yüzden orada fiyatlar geriliyor bile. Hizmet sektörü ise farklı bir dinamiğe sahip: kira, eğitim, sağlık, kişisel bakım gibi kalemlerin fiyatlaması büyük ölçüde ücret artışlarına, geçmiş enflasyona endeksli sözleşmelere ve arz tarafındaki kapasite kısıtlarına bağlı.
Faiz kanalının hizmet fiyatlarına ulaşması hem daha uzun sürüyor hem de daha dolaylı işliyor. Haftanın piyasa hareketleri de bu tabloyla tutarlı bir sinyal veriyor: BIST 100 yüzde 3,25 gibi güçlü bir yükseliş kaydederken, dolar kurundaki haftalık artış önceki haftalardan daha düşük oldu. Bu ayrışma, faizin sabit ve yüksek kalmasının risk iştahını TL varlıklara doğru kaydırdığına işaret eden bir gösterge olarak okunabilir.
Bütün bunların önemi şurada: Merkez Bankası'nın "sıkı duruşu sürdürme" mesajı, aslında tam da bu noktaya, yani hizmet enflasyonunun kırılmasını beklemeye işaret ediyor. Faizi erken indirmenin riski, temel mallardaki iyileşmeyi görüp genel tabloyu olduğundan iyi okumak; faizi gereğinden uzun sabit tutmanın maliyeti ise büyüme ve yatırım iştahı üzerindeki baskının uzaması. Kurul şimdilik ikinci riski göze almayı tercih ediyor, bu da verilerle tutarlı, temkinli bir tercih.
Bu tabloya bir de geleceğe dönük beklentileri eklemek gerekiyor. TCMB'nin eylül ayı Piyasa Katılımcıları Anketi, reel ve finansal sektörden 67 katılımcının görüşünü yansıtıyor ve burada dikkat çeken bir ayrışma var. Katılımcıların yıl sonu TÜFE beklentisi bir önceki anket dönemine göre yüzde 29,43'ten yüzde 29,61'e hafifçe yukarı güncellendi; 12 ay sonrası için beklenti ise yüzde 23,69'dan yüzde 23,70'e neredeyse yerinde saydı.
Buna karşılık politika faizi beklentileri net bir gevşeme patikası çiziyor: katılımcılar önümüzdeki toplantıda faizin yüzde 37'de kalacağını, ardından sırasıyla yüzde 36 ve yüzde 35,07'ye ineceğini, 12 ay sonrasında ise yüzde 29,22 seviyesine gerileyeceğini öngörüyor. Yani piyasa, enflasyonun yakın vadede beklenenden bir parça inatçı kalabileceğini kabul etmekle birlikte, Merkez Bankası'nın orta vadede kademeli bir indirim patikasına geçeceği görüşünü koruyor.
Büyüme tarafında da benzer bir temkin var: cari yıl için GSYH beklentisi yüzde 3'e, gelecek yıl için ise yüzde 4'ten yüzde 3,9'a çekildi; cari açık beklentisi ise hem bu yıl hem gelecek yıl için hafifçe aşağı yönlü güncellendi. Döviz kurunda katılımcıların yıl sonu beklentisi 51,66'dan 51,57'ye inerken, 12 ay sonrası beklenti 57,43'ten 58,60'a yükseldi; bu da yakın vadede sakin seyrin sürmesinin, uzun vadede ise kur fiyatlamasının yeniden hareketlenmesinin beklendiği şeklinde okunabilir.
Önümüzdeki dönemde piyasaların asıl izleyeceği başlık, tek bir enflasyon rakamından çok, hizmet enflasyonunun aylık seyri olacak. Eylül ve Ekim verilerinde hizmet grubundaki artışın yavaşlayıp yavaşlamadığı, Merkez Bankası'nın Aralık toplantısındaki tercihini büyük ölçüde şekillendirecek bir gösterge niteliğinde.
Bunun yanında döviz kurundaki bu sakin seyrin sürüp sürmeyeceği de yakından izlenecek; çünkü kur kanalı, özellikle ithal girdi maliyetleri üzerinden, hizmet dışı enflasyon üzerinde de dolaylı bir baskı unsuru olabilir. Kısacası, rakamlar iyileşme yönünde ilerliyor ama hızları birbirinden farklı. Bu farkı anlamadan tabloyu "enflasyon düşüyor" ya da "enflasyon inatçı" gibi tek cümlelik başlıklara sıkıştırmak, meselenin asıl yerini gözden kaçırmak olur.


