BIST 100 haftayı %4,44 kayıpla kapatırken; güçlü makro verilere rağmen fon tasfiye belirsizliği piyasada genel bir düşüşe neden oldu.
| Gösterge | Kapanış | Haftalık Değişim |
| USD/TRY | 49,51 | %0,50 |
| Ons Altın ($) | 4.166 | -%0,69 |
| Gram Altın (₺) | 6.631 | -%0,20 |
| BIST 100 | 11.721,72 | -%4,44 |
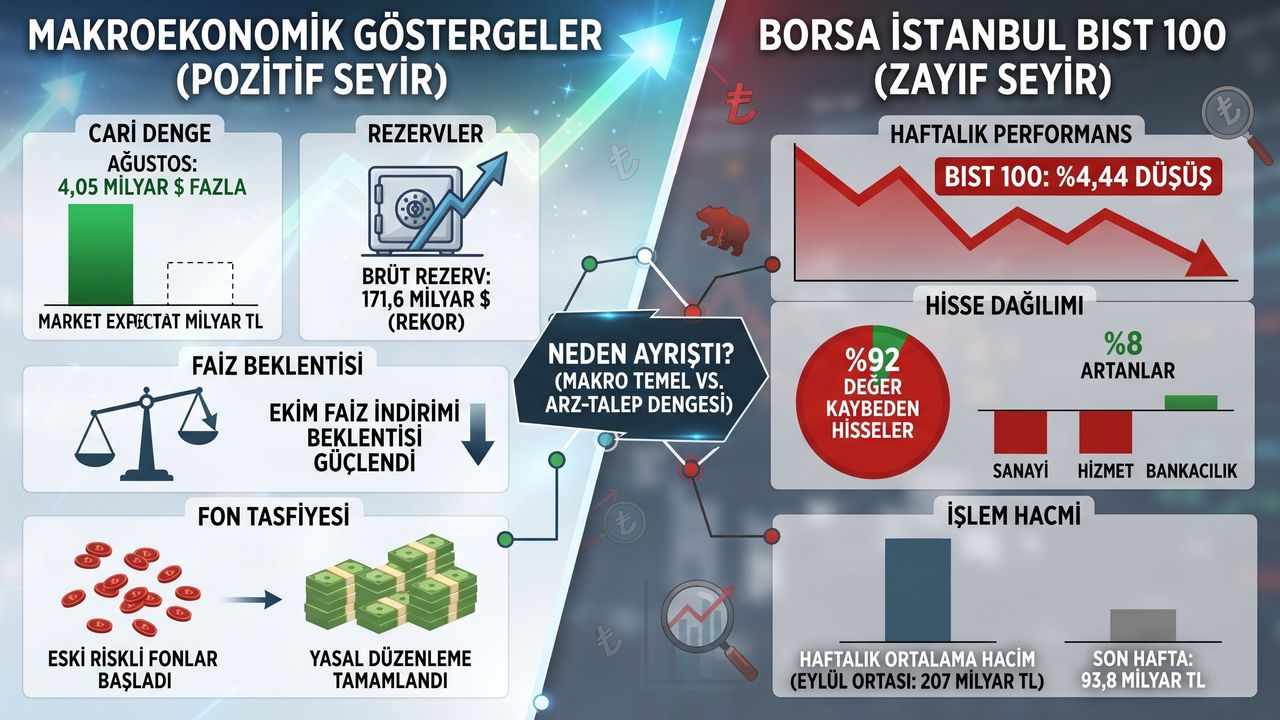
Bu hafta Borsa İstanbul'daki zayıf seyir, yurt içi gündemin diğer başlıklarıyla aynı yönde ilerlemedi. BIST 100 haftayı yüzde 4,44 kayıpla kapatırken hisselerin büyük çoğunluğu değer kaybetti; öte yandan fon tasfiyesinde ödemeler başladı, ilgili kanun teklifi komisyondan geçti, ağustos cari dengesi beklentinin üzerinde fazla verdi ve ekimde faiz indirimi beklentisi güçlendi. Haftanın hikâyesi, bu iki tablonun neden birbirinden ayrıştığı sorusunda düğümleniyor.
Döviz ve emtia tarafında hareketler sınırlı kaldı. USD/TRY haftayı yüzde 0,50 artışla 49,51'den tamamladı. Ons altın yüzde 0,69 düşüşle 4.166 dolara, gram altın yüzde 0,20 düşüşle 6.631 TL'ye geriledi. Para piyasasında ise tablo sakindi: TLREF haftanın dört işlem gününde yüzde 36,77 ile 36,89 arasında kalırken fonlama maliyeti yüzde 37,00'de sabit seyretti; piyasa her gün 751 milyar TL ile 1,1 trilyon TL arasında net fonlama fazlası verdi. Yani sistemde likidite bol, kısa vadeli faiz ise politika faizine yakın bir seviyede ve oynaklıktan uzak.
BIST 100 endeksi haftayı yüzde 4,44 düşüşle 11.721,72 puandan, BIST Katılım 100 endeksi ise yüzde 5,74 düşüşle 13.584,17 puandan tamamladı. Kayıp geniş bir alana yayıldı: BIST 30 yüzde 3,87, mali endeks yüzde 4,22, teknoloji endeksi yüzde 4,44, hizmetler endeksi yüzde 5,89, sanayi endeksi yüzde 7,46 ve madencilik endeksi yüzde 9,07 geriledi; bankacılık endeksi yüzde 0,36 ile en sınırlı kaybı veren kalem oldu. BIST 100 dışındaki şirketleri izleyen endekste kayıp yüzde 10,5'e ulaştı. Karşılaştırılabilir 628 hissenin yalnızca 52'si yükselirken 575'i değer kaybetti; medyan getiri yüzde 8,85 eksi, ortalama getiri yüzde 8,66 eksi oldu. Medyan ile ortalamanın birbirine bu kadar yakın olması, kaybın birkaç hissedé yoğunlaşmak yerine piyasanın geneline yayıldığını gösteriyor.
Haftanın ilk dört seansında endeks sırasıyla yüzde 0,94 düşüşle 12.151, yüzde 0,82 artışla 12.251, yüzde 1,08 düşüşle 12.118 ve yüzde 0,40 düşüşle 12.070 puandan kapandı; dört günde toplam kayıp yüzde 1,6 civarında kaldı. Çarşamba günü endekste yer alan 100 şirketten yalnızca 12'si pozitif kapanış yaptı. Cuma günü ise endeks tek seansta yüzde 2,89 geriledi ve 100 hissenin 96'sı değer kaybetti; haftalık kaybın üçte ikisine yakını bu seansta oluştu. İşlem hacmi pazartesi günü 81,5 milyar TL ile oldukça durgun seyrederken cuma günü 116,2 milyar TL'ye çıktı. Haftalık günlük ortalama 93,8 milyar TL oldu; bu, eylül ortasındaki beş seansın 207 milyar TL'lik ortalamasının yüzde 55 altında. Düşük hacimle gelen yükselişlerin kalıcı olmadığı, alıcı tarafının henüz geniş bir tabana yayılmadığı bir görünüm söz konusu.
Fon tasfiyesinde hafta, hem ödeme hem düzenleme açısından somut adımlarla geçti. Fonlara yönelik düzenlemeleri içeren kanun teklifi 9 Ekim'de TBMM'ye sunulmuştu; teklif 14 Ekim'de Plan ve Bütçe Komisyonu'nda kabul edildi ve iki maddede değişikliğe gidildi. Yapılan değişikliklerle, geri ödeme yapılacak yatırımcıların ve alacak tutarlarının kurum kayıtlarıyla karşılaştırılmasına, usulsüz kazançların iadesinde uygulanacak hesaplama yöntemine ilişkin hükümler getirildi. Hükümetin açıklamalarına göre düzenlemenin amacı, sorunun fon piyasasının geneline yayılmasını önlemek ve tasfiyeyi hızlandırmak; ödemelerin ekim ayında başlatılabileceği, olağan yöntemlerle tasfiyeye giren yatırımcı sayısının yaklaşık 46 bin olduğu, düzenlemeyle birlikte toplam sayının 100 binin altında kalabileceği belirtildi. Ödeme tarafında 43.643 yatırımcıya 6,4 milyar TL ödendi; kalan 49 fondaki 45.745 kişiye hafta sonuna kadar toplam 40,5 milyar TL ödenmesi bekleniyor. Bu rakamlar, süreçte takvimin belirginleştiğini gösteriyor.
Makro veri tarafında ağustos ayı cari işlemler dengesi 4,05 milyar dolar fazla vererek 3,5 milyar dolarlık piyasa beklentisinin üzerinde geldi; yaz sezonunun etkisiyle hizmet gelirlerinin güçlü seyretmesi ve dış ticaret açığındaki aylık iyileşme bunu destekledi. Sekiz aylık cari açık ise 31,5 milyar dolar oldu. Brüt rezervler 9 Ekim haftasında 4,2 milyar dolar artışla 171,6 milyar dolara, swap hariç net rezervler 6,4 milyar dolar artışla 44,2 milyar dolara yükseldi. Ağustos ayı ticaret ve ciro verileri de iç talebin dayandığına işaret etti: perakende satışlar aylık yüzde 1,4, yıllık yüzde 10,1 arttı; toplam ciro aylık yüzde 3,0, yıllık yüzde 31,8 yükseldi. Eylülde merkezi yönetim bütçesi 532,2 milyar TL açık verdi; faiz dışı açık 269,2 milyar TL oldu. Konut fiyatları eylülde aylık yüzde 1,2, yıllık yüzde 22,3 artarken enflasyondan arındırılmış değer yıllık yüzde 5,7 geriledi; konut satışları yıllık yüzde 9,3 azalarak 142.390'a indi. Piyasa Katılımcıları Anketi'nde yıl sonu enflasyon beklentisi yüzde 29,63'e, on iki ay sonrası beklenti yüzde 23,89'a çıktı; ekim toplantısına ilişkin politika faizi beklentisi yüzde 36 oldu.
Asıl mesele, borsadaki zayıflığın makro göstergelerle aynı yönde olmaması. Cari denge beklentiden iyi geldi, rezervler arttı, kısa vadeli faizler sakin ve likidite bol, iç talep göstergeleri güçlü ve faiz indirimi beklentisi canlı; buna rağmen hisselerin yüzde 92'si değer kaybetti ve işlem hacmi eylül ortasının yarısının altında kaldı. Bu ayrışma, haftalık düşüşün makro temelden çok piyasanın içindeki arz-talep dengesiyle, yani alıcı derinliğiyle ilgili olduğu okumasını destekliyor. Tasfiye sürecindeki fonların portföylerindeki varlıkların piyasa derinliği gözetilerek kademeli satışa çıkarılacağı, dolayısıyla bazı hisselerde ek arz ve yeni fiyat oluşumu görülebileceği, yatırımcıların zihninde sürecin belirsiz bir yönü olarak duruyor; kesin bir ilişki kurmak mümkün olmasa da bu belirsizlik alıcıları temkinli tutuyor olabilir. Öte yandan makro tablonun tamamen rahat olmadığını da not etmek gerekir: bütçe açığı yüksek, konutta reel değer kaybı sürüyor. Beklentiler tarafında ise ilginç bir kombinasyon var: on iki ay sonrası enflasyon beklentisi yukarı giderken politika faizinin ekimde düşmesi bekleniyor. Bu, indirimin hızından çok mesajının önemini artırıyor.
Bu hafta izlenecek başlıklar belli. İlk sırada 22 Ekim'deki Para Politikası Kurulu toplantısı geliyor; beklenti 100 baz puanlık indirim yönünde, ancak karar kadar karar metnindeki dil de önem taşıyor. Ekim ayı enflasyonuna ilişkin öncü göstergeler aylık artışın yüzde 2'nin üzerinde gerçekleşebileceğine işaret ediyor; geçen yılın ekim ayındaki yüzde 2,55'lik aylık artış yıllık hesaplamadan çıkacağı için yıllık enflasyonda yatay bir görünüm öne çıkabilir. Bunun yanında 19 Ekim'de başlayan üçüncü çeyrek bilanço dönemi, hisse ve sektör bazlı ayrışmayı belirginleştirebilir; işlem hacminin eylül ortası seviyelerine dönüp dönmeyeceği ile kalan fonlardaki ödemelerin takvime uygun gerçekleşip gerçekleşmediği de yakından izlenecek.