Piyasalarda satış baskısının sürdüğü haftada fon tasfiyesi ve tahvil faizlerindeki rekorlar dikkat çekerken, küresel büyüme verileri kısmen olumlu geldi.
| Gösterge | Kapanış | Haftalık Değişim |
|---|---|---|
| USD/TRY | 48,93 | %0,35 |
| Ons Altın ($) | 4.284 | -%2,15 |
| Gram Altın (₺) | 6.739 | -%1,80 |
| BIST 100 | 12.899,35 | -%2,90 |
Bu hafta gündemde iki ayrı ama birbirini tamamlayan hikâye vardı. Yurt içinde fon tasfiyesi sürecinde takvim değişti ve Borsa İstanbul'da satış baskısı sürdü; küresel tarafta ise gelişmiş ülke tahvil piyasalarında yıllardır görülmemiş faiz seviyelerine ulaşıldı. İkisi de temelde aynı şeyi anlatıyor: risklerin daha temkinli, daha maliyetli fiyatlandığı bir dönemden geçiyoruz.
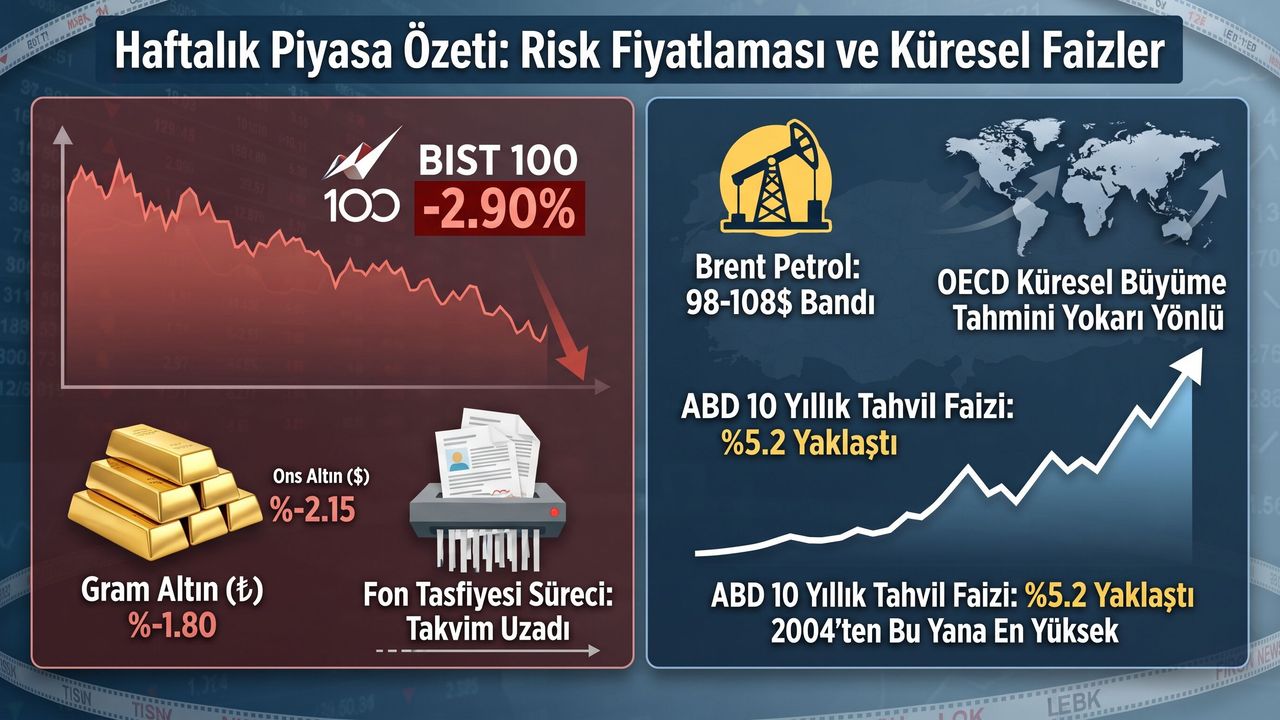
Döviz tarafında dolar ve euro farklı yönlerde hareket etti. USD/TRY haftayı yüzde 0,35 artışla 48,93 seviyesinden tamamlarken, EUR/TRY yüzde 0,50 gerileyerek 55,78'e indi; bunun sebebi TL'den çok, doların küresel çapta güçlenmesiydi. Nitekim EUR/USD paritesi haftayı yüzde 0,83 kayıpla 1,1391 seviyesinden kapattı. Değerli metaller ve enerjide de benzer bir gerileme vardı: ons altın yüzde 2,15 düşüşle 4.284 dolara, gram altın yüzde 1,80 düşüşle 6.739 TL'ye indi; gümüş yüzde 2,95 ile değerli metaller arasında en sert kaybı yaşadı. Brent petrol ise yüzde 2,43 geriledi.
Borsa İstanbul'da geçen haftaki sert kayıpların ardından satış baskısı bu hafta da sürdü. BIST 100 yüzde 2,90 düşüşle haftayı 12.899,35 puandan kapattı; katılım endeksi ise yüzde 5,78 ile genel endeksten belirgin biçimde daha kötü bir performans sergiledi. Haftanın ilk gününde büyük ölçekli hisselerdeki alımlar endeksi geçici olarak yukarı taşısa da, aynı gün 491 hissenin gerilemesi ve 127 hissenin taban fiyattan kapanması toparlanmanın piyasanın geneline yayılmadığını gösterdi; perşembe günü satışlar yeniden genişleyince endeks yüzde 2,74 birden kaybetti.
Geçen haftaki yazımızda ele aldığımız fon tasfiyesi konusunda da önemli bir gelişme oldu: tasfiye kapsamındaki 131 fon için tanınan azami süre üç aydan altı aya çıkarıldı. Bunun anlamı şu: bankalar artık elindeki varlıkları daha uzun bir zaman dilimine yayarak satabilecek, bu da kısa vadede zorunlu satış baskısını ve dolayısıyla fiyatların daha da bastırılması riskini azaltıyor. Fakat aynı madalyonun öbür yüzü de var; sürenin uzaması, yatırımcının parasına ne zaman kavuşacağına dair belirsizliği de aynı ölçüde uzatıyor. Geçen hafta değindiğimiz nokta hâlâ geçerli: elinize geçecek tutar, kağıt üzerindeki değerle birebir aynı olacağının garantisi olmayan, satışın gerçekleştiği fiyata bağlı bir süreç.
Bu gerilimin izleri haftalık likidite verilerinde de görülüyor. Para piyasası fonlarının toplam büyüklüğü 18 Eylül haftasında 2,14 trilyon TL'den 1,68 trilyon TL'ye geriledi; bu, haftalık bazda yüzde 21,4'lük bir daralma ve Mart 2025'ten bu yana görülen en sert düşüş. Aynı hafta TL mevduatlar yaklaşık 200 milyar TL artışla 18,51 trilyon TL'ye yükseldi, döviz mevduatları da parite etkisinden arındırılarak 3,03 milyar dolar arttı. Bu tablo, kabaca şunu söylüyor: bazı yatırımcılar fonlardan çıkıp doğrudan mevduata yöneldi, yani getiriden çok güvenilirliği önceliklendirdiler. Yurt dışı yerleşikler bu hafta 109,8 milyon dolarlık hisse senedi ve 116,9 milyon dolarlık tahvil sattı; brüt rezervler 4,3 milyar dolar azalarak 174,4 milyar dolara, swap hariç net rezervler ise 6,8 milyar dolar düşüşle 43,1 milyar dolara indi.
Para piyasasında TCMB'nin fonlama maliyeti yüzde 37,00 civarında sabit kaldı, ama bankacılık sistemine sağladığı net fonlama miktarı 771 milyar TL'den 1.123 milyar TL'ye yükseldi; bu da sistemin likidite ihtiyacının bu hafta arttığına işaret ediyor. Ülke risk primi 239 puandan 248 puana çıktı, yani yatırımcıların Türkiye riskine karşı talep ettiği ek getiri de bir miktar arttı. Düzenleme tarafında Sermaye Piyasası Kurulu, şirketlerin pay geri alımlarında toplam bedel üst sınırını ikinci kez yükseltti; 14 Eylül'den bu yana 25 şirket yeni geri alım duyurusu yaptı, bu da şirketlerin kendi hisselerine destek verme kapasitesinin genişletildiği anlamına geliyor. Borsa İstanbul'un dördüncü çeyrek endeks güncellemesiyle 1 Ekim'de BIST 100'de 27 şirket değişecek.
Reel ekonomiye dair göstergeler ise sınırlı da olsa olumlu bir tablo çizdi. Mevsimsellikten arındırılmış reel kesim güven endeksi eylülde 102,5'e, kapasite kullanım oranı yüzde 74,1'e, tüketici güven endeksi de yüzde 91,9'a yükseldi; perakende ticarette güven artarken inşaatta hafif bir gerileme oldu. Enflasyon beklentileri tarafında ise piyasa katılımcılarının 12 ay sonrası beklentisi yüzde 23,70'e, hanehalkının beklentisi ise yüzde 45,60'a çıktı; bu iki rakam arasındaki büyük fark, profesyonel beklentilerle sokaktaki algının hâlâ ne kadar ayrıştığını gösteriyor. Yurt dışı üretici fiyatları ağustosta yıllık yüzde 32,60 arttı.
Küresel tarafta haftanın en dikkat çekici gelişmesi tahvil piyasasındaydı. Amerika'da 10 yıllık tahvil faizi yüzde 5,2'ye yaklaşırken, 30 yıllık faiz yüzde 5,51'i aşarak 2004'ten bu yana en yüksek seviyesine ulaştı; Almanya'da 30 yıllık faiz de 2011'den bu yana görülmemiş bir düzeye çıktı. Bunun arkasında yüksek petrol fiyatları, kalıcı enflasyon endişeleri, artan borçlanma ihtiyacı ve yeni bir faiz artırımı ihtimali gibi birkaç etken birlikte çalışıyor. ABD Hazinesi'nin hafta içinde uzun vadeli eski tahvillerden yaptığı 4,08 milyar dolarlık geri alım, piyasanın işleyişine bir miktar destek verse de, bütçe açığının veya yeni borçlanma ihtiyacının büyüklüğünü değiştirmiyor.
Enerjide Brent petrol hafta boyunca 98-108 dolar bandında dalgalandı. Suudi Arabistan'ın bir boru hattını yeniden devreye alma hazırlığı fiyatı bir ara 100 doların altına çekerken, Hürmüz Boğazı'nın yeniden kapanma ihtimali hafta sonuna doğru fiyatı tekrar 108 dolara yaklaştırdı. İran'ın, belirli şartlar karşılığında boğazı yeniden açmayı ve nükleer görüşmelere dönmeyi içeren bir teklif sunduğu, ancak bu teklifin reddedildiği ve seçim sonrasına yönelik başka seçeneklerin masada olduğu aktarılıyor. Tanker maliyetlerindeki ve akaryakıt piyasasındaki sıkılık, fiziksel piyasanın henüz eski seyrine dönmediğini gösteriyor.
Küresel büyüme tarafında ise tablo beklenenden biraz daha iyi. Euro Bölgesi'nde öncü göstergeler üç yılı aşkın sürenin en güçlü seviyesine çıktı, Almanya ve Fransa aynı anda büyüme bölgesinde yer aldı; Amerika'da da öncü göstergeler yükseldi. OECD, hem küresel hem ABD büyüme tahminini yukarı yönlü güncelledi; ABD'de konut satışları beklentilerin üzerinde geldi ve teknoloji hisseleri, yüksek faizlere rağmen haftayı yükselişle tamamladı.
Önümüzdeki hafta izlenecek asıl başlıklar şunlar: tasfiye takvimindeki ilk somut adımların (mutabakat ve ilk kademeli satışlar) nasıl işleyeceği, küresel tahvil faizlerinin bu seviyelerde kalıcı olup olmayacağı ve Hürmüz Boğazı çevresindeki gerginliğin petrol fiyatları üzerindeki baskısını sürdürüp sürdürmeyeceği. Yurt içinde likiditenin fonlardan mevduata kayması da yakından takip edilmeyi hak ediyor; bu, hem risk algısının hem de yatırımcı tercihlerinin ne yönde değiştiğine dair önemli bir ipucu.


