Borsa ve altın düşerken, fon tasfiyesi ve rezerv kaybı sürdü; reel ekonomide ise karışık sinyaller öne çıktı.
| Gösterge | Kapanış | Haftalık Değişim |
| USD/TRY | 49,12 | %0,40 |
| Ons Altın ($) | 4.142 | -%3,32 |
| Gram Altın (₺) | 6.543 | -%2,91 |
| BIST 100 | 12.270,18 | -%4,88 |
Bu hafta iki başlık yan yana ilerledi. Fon tasfiyesinde yatırımcıya dönük ilk somut ödeme çerçevesi açıklandı; buna karşılık Borsa İstanbul'da satış baskısı derinleşti ve rezervlerdeki gerileme sürdü. Bu iki gelişmeyi birlikte okumak, haftanın asıl hikâyesini anlamak açısından önem taşıyor.
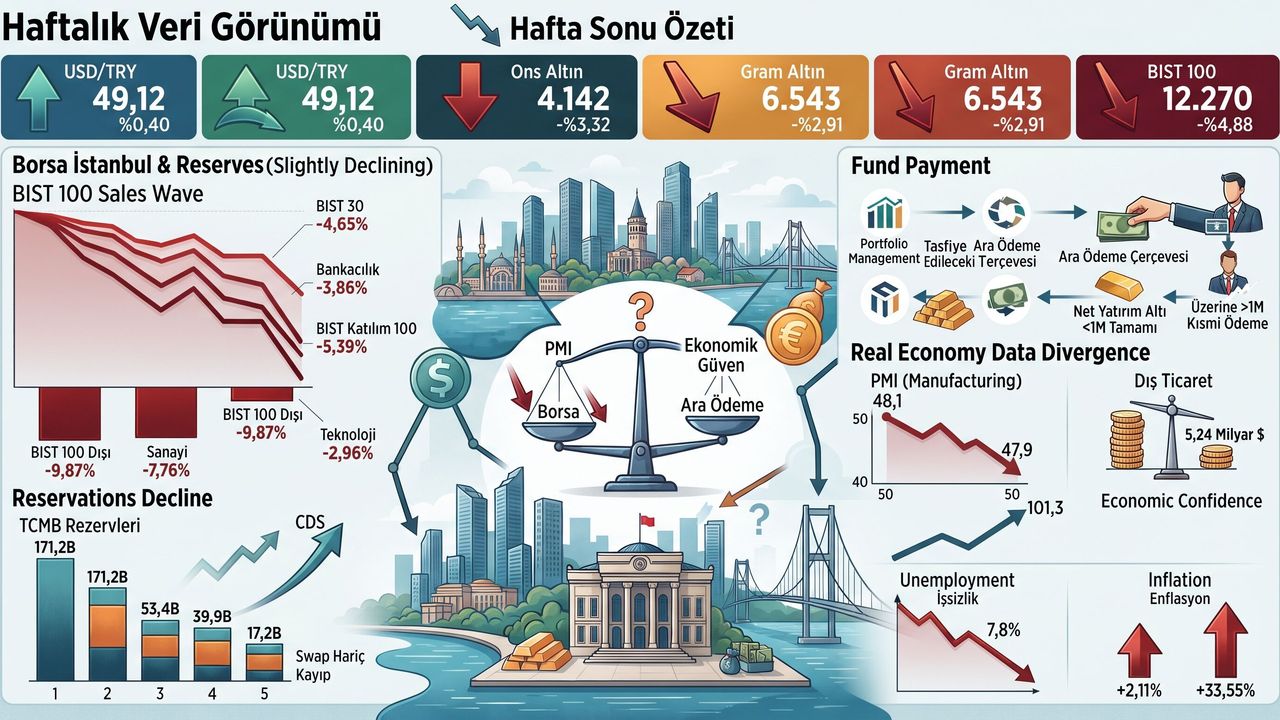
Döviz tarafında doların küresel ölçekte güç kazandığı bir hafta yaşandı. USD/TRY haftayı yüzde 0,40 artışla 49,12'den tamamlarken, EUR/TRY yüzde 0,82 gerileyerek 55,32'ye indi; bu hareket TL'den çok euronun zayıflığını yansıtıyor, nitekim EUR/USD paritesi yüzde 1,19 düşüşle 1,1255'e geriledi. Değerli metallerde satış baskısı belirgindi: ons altın yüzde 3,32 kayıpla 4.142 dolara, gram altın yüzde 2,91 kayıpla 6.543 TL'ye indi; gümüş yüzde 6,10 ile en sert düşüşü yaşayarak 60,37 dolardan kapandı. Enerji ise ayrıştı: arz yönlü gelişmeler ve talep görünümünün etkisiyle Brent petrol yüzde 3,69 yükselişle 106,50 dolara çıktı.
Borsa İstanbul'da son haftalardır süren satış dalgası bu hafta derinleşti. BIST 100 yüzde 4,88 değer kaybıyla 12.270,18 puana, BIST 30 yüzde 4,65 gerilemeyle, bankacılık endeksi ise yüzde 3,86 düşüşle haftayı tamamladı. BIST Katılım 100 endeksi yüzde 5,39 kayıpla 14.378,97 puana indi.
Dikkat çeken nokta, kaybın endeks içindeki büyük şirketlerden çok endeks dışındaki hisselerde yoğunlaşması: BIST 100 dışı şirketler endeksi yüzde 9,87, sanayi endeksi yüzde 7,76 değer kaybederken, teknoloji endeksi yüzde 2,96 ile görece dayanıklı kaldı. Tüm hisselerde medyan getiri yüzde 3,63 eksiye, ortalama getiri ise yüzde 5,98 eksiye işaret etti; ortalamanın medyandan daha negatif çıkması, kaybın bir grup hissede çok daha derin olduğunu gösteriyor. Yani baskı, piyasanın daha dar ve daha az derin kısımlarında çok daha güçlü hissedildi.
Fon tasfiyesi tarafında ise yatırımcıları en çok ilgilendiren başlık ara ödeme koşulları oldu. Kurul kararına göre mutabakatı tamamlanan dört portföy yönetim şirketinin fonlarında, net yatırımı 1 milyon TL'nin altında kalan yatırımcılara tutarın tamamı, üzerinde kalanlara ise en fazla 1 milyon TL ara ödeme yapılabilecek.
Burada kritik bir ayrım var: bu tutar nihai ödeme değil; tasfiye sonunda hesaplanacak alacaktan mahsup edilecek. Cumhurbaşkanlığında yapılan toplantının ardından kurulan Fon Koordinasyon Kurulu da ikinci toplantısında net yatırım tutarının hesaplanma yöntemini ve ödeme takvimini görüştü; ancak fon bazında kesin ödeme tarihleri henüz açıklanmadı.
Reel ekonomi verileri ise karışık bir tablo çizdi. Eylül imalat PMI endeksi 48,1'den 47,9'a gerileyerek eşik değer olan 50'nin altında kalmaya devam etti; izlenen on sektörden yalnızca gıdada artış kaydedildi, girdi ve satış fiyatlarındaki yükseliş ise dört ayın en yüksek seviyesine çıktı. Ağustosta dış ticaret açığı yıllık yüzde 22,3 artışla 5,24 milyar dolara ulaştı.
Buna karşılık ekonomik güven endeksi eylülde yüzde 0,7 artışla 101,3'e çıkarak Haziran 2023'ten bu yana en yüksek seviyesini gördü, işsizlik oranı da 0,3 puan düşüşle yüzde 7,8'e indi. İTO'nun verilerine göre İstanbul'da perakende fiyatlar eylülde aylık yüzde 2,11, yıllık yüzde 33,55 arttı.
Rezerv ve yabancı akımları tarafında baskı sürdü. TCMB'nin toplam rezervleri 25 Eylül haftasında 3,2 milyar dolar azalarak 171,2 milyar dolara geriledi; net rezervler 53,4 milyar dolara, swap hariç net rezervler 39,9 milyar dolara indi ve brüt rezervlerdeki beş haftalık kayıp 17,2 milyar doları buldu.
Yurt dışı yerleşikler aynı hafta 358,6 milyon dolarlık hisse senedi alırken, devlet tahvillerinde 409,9 milyon dolar, özel sektör tahvillerinde 434,4 milyon dolar satış yaptı. TLREF yüzde 36,81 ile 36,92 bandında seyrederken, ülke risk primi 252 puandan 257 puana yükseldi.
Asıl mesele, bu verilerin birbirleriyle her zaman aynı yöne bakmaması. Ekonomik güven endeksi Haziran 2023'ten bu yana en yüksek seviyede ve işsizlik geriliyor; ama aynı hafta imalat PMI daralma bölgesinde kaldı ve borsadaki kayıp, BIST 100 dışı şirketlerde yüzde 9,87'ye varan bir derinlikle endeks dışındaki hisselere yayıldı.
Beklentilere dayanan göstergelerle üretim hattından gelen veriler farklı sinyaller veriyor ve bu ayrışma, önümüzdeki dönemde hangisinin hangisini yakalayacağı sorusunu gündemde tutuyor.
Yabancı yatırımcının davranışı da benzer bir ikilik taşıyor: hisse tarafında alım yaparken, sabit getirili kâğıtlarda satış yapması, risk iştahının seçici olduğuna işaret ediyor; risk priminin yükselmesi de bu temkini destekliyor.
Ara ödeme düzenlemesi ise küçük tutarlı yatırımcılar için önemli bir rahatlama sağlayabilir, fakat mahsup mekanizması nedeniyle nihai tutarın, geçen haftalarda vurguladığımız gibi, satışların gerçekleştiği fiyatlara bağlı olduğu gerçeğini değiştirmiyor.
Önümüzdeki hafta bakılacak başlıklar belli: Fon Koordinasyon Kurulu'ndan fon bazında kesin ödeme takviminin gelip gelmeyeceği, rezervlerdeki gerilemenin hız kesip kesmeyeceği, ve borsadaki baskının endeks dışı hisselerde yatışıp yatışmayacağı. Bunların yanında enerji fiyatlarının 106 dolar civarında kalıcılığı da hem enflasyon hem dış denge açısından yakından izlenmeli.


